సాధారణ వడ్డీ · బ్యాంకు · వార్షికం
వడ్డీ కాలిక్యులేటర్
అంకెలు నమోదు చేస్తూనే లెక్క కనిపిస్తుంది. మైక్తో తెలుగు లేదా ఇంగ్లీష్లో చెప్పవచ్చు.
అంకెలు నమోదు చేస్తే ఫలితం ఇక్కడ కనిపిస్తుంది
ఫలితం
వడ్డీ = (అసలు × రేటు × సమయం) / 100
షేర్ చేయండి
వార్షిక సారాంశం
| సంవత్సరం | అసలు | వడ్డీ | మొత్తం |
|---|
వడ్డీ క్యాలిక్యులేటర్ – Vaddi Calculator
అసలు మొత్తం, వడ్డీ రేటు, కాలం పెడితే వడ్డీ ఎంత వస్తుందో ఇక్కడే చూడొచ్చు. కాగితం మీద గుణించాల్సిన పని లేదు. అప్పు తీసుకున్నా, ఇచ్చినా, లెక్క ముందు తెలిస్తే నిర్ణయం సులభం.
ఈ Vaddi Calculator తో అసలు మొత్తం, వడ్డీ రేటు, మొత్తం వడ్డీ, చెల్లించాల్సిన మొత్తం, నెలవారీ లేదా వార్షిక లెక్క అర్థం అవుతుంది. ఈ పేజీ టూల్ వార్షిక సాధారణ వడ్డీ (Simple Interest) మీద నడుస్తుంది. రేటు నెలకా, ఏడాదికా అనేది ముందు స్పష్టం చేసుకోండి. నెల రేటును ఇక్కడ వార్షికంగా పెడితే లెక్క తప్పుతుంది.
వడ్డీ క్యాలిక్యులేటర్ అంటే ఏమిటి?
వడ్డీ క్యాలిక్యులేటర్ అంటే అసలు, రేటు, సమయం పెడితే వడ్డీని చూపించే ఆన్లైన్ టూల్. పొడవైన లెక్కలు చేతితో చేయక్కరలేదు. Teluguలో Simple Interest Calculator కావాలంటే ఇదే — అసలు, రేటు, కాలం సరిగా ఉంటే సరి.
ఉదాహరణ: అసలు ₹1,00,000, వార్షిక రేటు 10%, సింపుల్ ఇంట్రెస్ట్, ఒక ఏడాది.
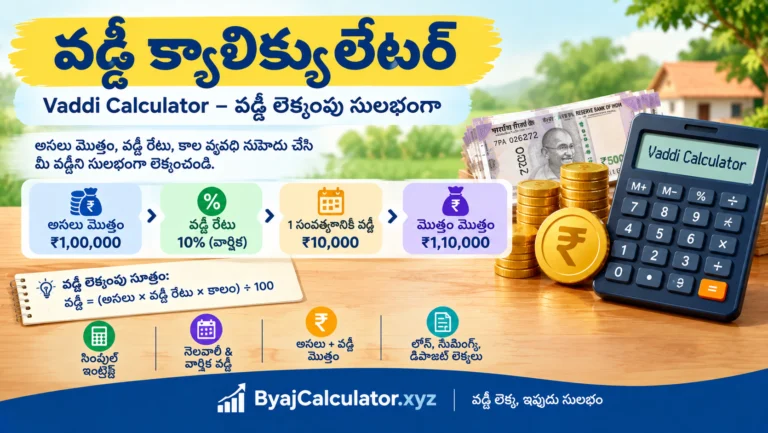
₹1,00,000 × 10 × 1 ÷ 100 = ₹10,000 వడ్డీ.
- అసలు = ₹1,00,000
- వడ్డీ = ₹10,000
- మొత్తం = ₹1,10,000
ఇది సాధారణ వడ్డీ ఉదాహరణ. బ్యాంకు లోన్, డిపాజిట్, ఇంటి దగ్గర అప్పు — ప్రతిదాని నిబంధనలు వేరు. 10% ఇప్పటి బ్యాంకు రేటు కాదు, అర్థం కావడానికి పెట్టిన అంకె.
వడ్డీ అంటే ఏమిటి?
అసలు అంటే తీసుకున్న లేదా ఇచ్చిన అసలు డబ్బు. వడ్డీ అంటే ఆ డబ్బు మీద కాలానికి అదనంగా కట్టే లేదా పొందే మొత్తం. వడ్డీ రేటు సాధారణంగా శాతంలో చెబుతారు — నెలకా, ఏడాదికా అనేది వేరు. కాలం పెరిగితే సింపుల్ లెక్కలో వడ్డీ కూడా పెరుగుతుంది.
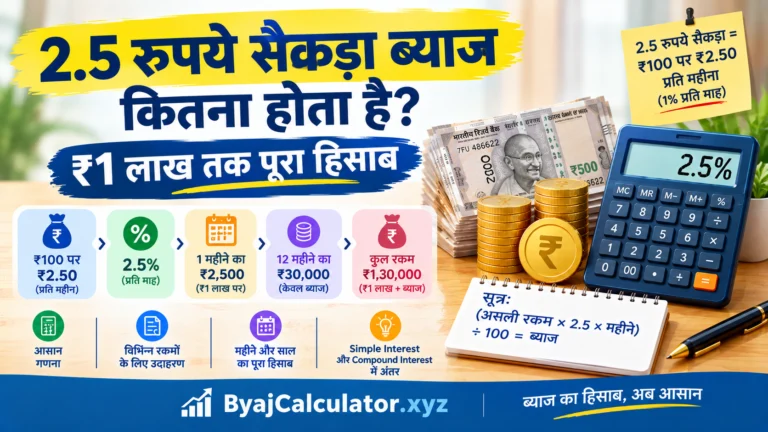
₹50,000 తీసుకున్నారనుకోండి. ఒప్పందం 2% నెలకు అయితే: ₹50,000 × 2 ÷ 100 = ₹1,000 నెలకు. పన్నెండు నెలలు అసలు అలాగే ఉండి, సింపుల్ మంత్లీ లెక్క అయితే ₹1,000 × 12 = ₹12,000. అంటే ఏడాదికి అసలు మీద మరో ₹12,000. ప్రతి అప్పు ఇలా కాదు. అసలు తగ్గితే, లేదా వడ్డీ అసలులో కలిస్తే లెక్క మారుతుంది. కాలం పెరిగితే సింపుల్లో వడ్డీ నేరుగా పెరుగుతుంది — మూడు నెలలు ₹3,000, ఆరు నెలలు ₹6,000.
వడ్డీ ఎలా లెక్కించాలి?
సింపుల్ ఇంట్రెస్ట్ ఫార్ములా ఇది. మూడు అంకెలు సరిగా ఉంటే లెక్క తేలిక. ఒకటి తప్పితే మొత్తం మారుతుంది — ముఖ్యంగా రేటు నెలకా ఏడాదికా.
వడ్డీ = (అసలు × వడ్డీ రేటు × కాలం) ÷ 100
మొత్తం మొత్తం = అసలు + వడ్డీ
- అసలు (Principal): తీసుకున్న/ఇచ్చిన అసలు రూపాయలు
- వడ్డీ రేటు (Rate): శాతం — నెలకా ఏడాదికా స్పష్టం చేసుకోండి
- కాలం (Time): రేటుతో సరిపోలే యూనిట్లో — నెలలు లేదా సంవత్సరాలు
ఉదాహరణ 1: ₹10,000, 10% వార్షికం, 1 ఏడాది. ₹10,000 × 10 × 1 ÷ 100 = ₹1,000. మొత్తం ₹11,000.
ఉదాహరణ 2: ₹1,00,000, 2% నెలకు, 6 నెలలు. ₹1,00,000 × 2 × 6 ÷ 100 = ₹12,000. మొత్తం ₹1,12,000. ఇక్కడ 2% నెలవారీ రేటు. పైన ఉన్న క్యాలిక్యులేటర్లో రేటు వార్షికంగా పడుతుంది — నెల రేటు అయితే నెలవారీ టూల్ వాడండి.
రెండు ఉదాహరణల్లోనూ ఫార్ములా ఒకటే. మారింది రేటు యూనిట్, కాలం యూనిట్. నెల రేటును ఏడాది లాగా పెడితే లెక్క పన్నెండు రెట్లు తేడా రావచ్చు. అందుకే ముందు రేటు నెలకా ఏడాదికా అని రాసుకోండి.
నెలవారీ వడ్డీ ఎలా లెక్కించాలి?
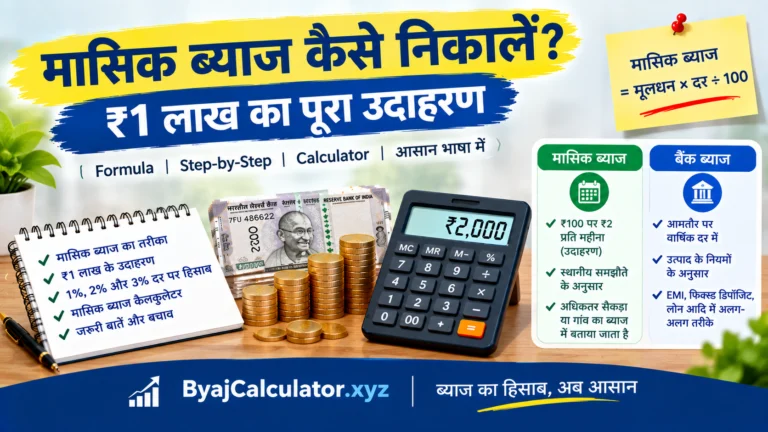
గ్రామాల్లో, ఇంటి దగ్గర అప్పుల్లో రేటు తరచు నెలకు చెబుతారు. ₹1,00,000 మీద 2% నెలకు, అసలు మీద సింపుల్ లెక్క అయితే:
₹1,00,000 × 2 ÷ 100 = ₹2,000 నెలకు.
- 1 నెల = ₹2,000
- 3 నెలలు = ₹6,000
- 6 నెలలు = ₹12,000
- 12 నెలలు = ₹24,000
అసలు మారకుండా ఉంటే ఈ లెక్క. మధ్యలో కొంత అసలు చెల్లిస్తే మిగిలిన నెలల వడ్డీ తగ్గుతుంది. ఒప్పందం వేరైతే మారుతుంది. నెలవారీ సైకడా లెక్కకు गांव का सैकड़ा ब्याज క్యాలిక్యులేటర్ ఉపయోగపడుతుంది. అక్కడ రేటు నెలకు శాతంగా పడుతుంది.
₹1 లక్షకు వడ్డీ ఎంత వస్తుంది?
రేటు లేకుండా “లక్షకు ఎంత?” అనడం సరిపోదు. కింది పట్టిక ₹1,00,000 మీద 1 ఏడాది సింపుల్ వార్షిక వడ్డీ.
| వడ్డీ రేటు | 1 సంవత్సరానికి వడ్డీ | మొత్తం |
|---|---|---|
| 5% | ₹5,000 | ₹1,05,000 |
| 6% | ₹6,000 | ₹1,06,000 |
| 8% | ₹8,000 | ₹1,08,000 |
| 10% | ₹10,000 | ₹1,10,000 |
| 12% | ₹12,000 | ₹1,12,000 |
| 15% | ₹15,000 | ₹1,15,000 |
ఇవి గణిత ఉదాహరణలు. ప్రస్తుత బ్యాంకు రేట్లు కావు. అదే లక్ష మీద రేటు నెలకు 2% అయితే ఏడాది వడ్డీ ₹24,000 వైపు వెళ్తుంది — పై పట్టికలో 10% వార్షికం కంటే ఎక్కువ. అందుకే రేటు పక్కన నెల/ఏడాది రాయడం ముఖ్యం.
వేర్వేరు మొత్తాలకు వడ్డీ లెక్క
అన్నీ 10% వార్షిక సింపుల్ ఇంట్రెస్ట్, 1 ఏడాది. అసలు పెరిగితే వడ్డీ కూడా అదే నిష్పత్తిలో పెరుగుతుంది — ₹10,000కు ₹1,000 అయితే ₹1,00,000కు ₹10,000. రేటు, కాలం ఒకేలా ఉన్నప్పుడు ఇది సింపుల్ లెక్క.
| అసలు | వడ్డీ | మొత్తం |
|---|---|---|
| ₹10,000 | ₹1,000 | ₹11,000 |
| ₹25,000 | ₹2,500 | ₹27,500 |
| ₹50,000 | ₹5,000 | ₹55,000 |
| ₹1,00,000 | ₹10,000 | ₹1,10,000 |
| ₹2,00,000 | ₹20,000 | ₹2,20,000 |
1 రూపాయి, 2 రూపాయల వడ్డీ అంటే ఏమిటి?
“1 రూపాయి వడ్డీ”, “2 రూపాయల వడ్డీ” అనేవి స్థానిక మాటలు. కొందరు ₹100కు నెలకు అంటారు, కొందరు ఏడాదికి. ముందు అడగండి — నెలకా, ఏడాదికా.
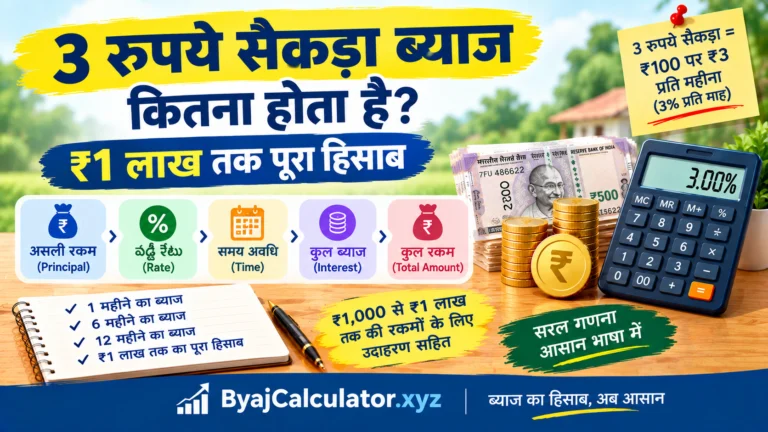
సాధారణ నెలవారీ అర్థం ఇలా: ₹100కు ₹2 నెలకు = 2% నెలవారీ రేటు.
- ₹10,000 → ₹200 నెలకు
- ₹50,000 → ₹1,000 నెలకు
- ₹1,00,000 → ₹2,000 నెలకు
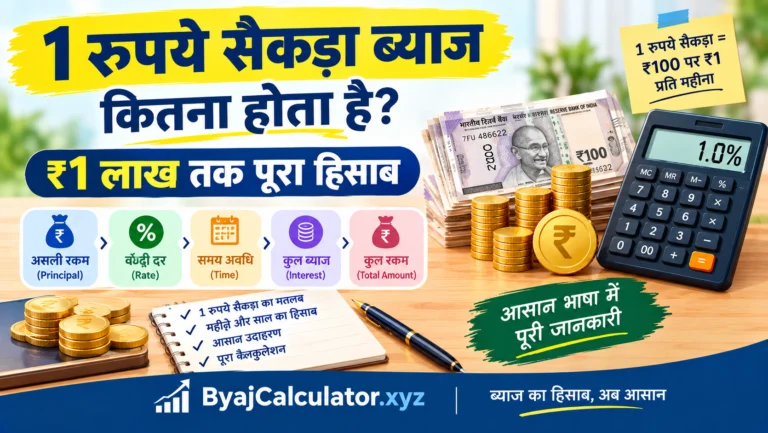
1 రూపాయి వడ్డీని అదే నెలవారీ ₹100 పద్ధతిలో తీసుకుంటే: ₹100కు ₹1 నెలకు = 1% నెలకు. అప్పుడు ₹10,000కు ₹100 నెలకు, ₹50,000కు ₹500, ₹1,00,000కు ₹1,000. ఇది కూడా ఊహ. మీ ఊరిలో మాట వేరైతే అదే నిజం.
ఇది బ్యాంకు స్టాండర్డ్ కాదు. లక్ష మీద నెల నెలా 2 రూపాయల సైకడా లెక్క ₹1 లక్షపై 2 రూపాయల వడ్డీ లెక్క పేజీలో ఉంది. పూర్తి 2 రూపాయల సైకడా వివరం 2 రూపాయల సైకడా వడ్డీ పూర్తి లెక్కలో చూడొచ్చు.
సింపుల్ వడ్డీ మరియు చక్రవడ్డీ మధ్య తేడా
సింపుల్ వడ్డీ (Simple Interest): ప్రతిసారి అసలు మీదే వడ్డీ. కాలం పెరిగితే వడ్డీ కాలంతో గుణించబడుతుంది, అసలు అలాగే ఉంటుంది.
చక్రవడ్డీ (Compound Interest): వడ్డీ అసలులో కలిసి, తర్వాతి సారి పెరిగిన మొత్తం మీద వడ్డీ రావచ్చు. ఎన్నిసార్లు కలుస్తుందో ఒప్పందం మీద ఆధారపడి ఉంటుంది.
₹1,00,000, 10% వార్షికం, 2 ఏడాళ్లు. సింపుల్: ₹20,000 వడ్డీ, మొత్తం ₹1,20,000. ఏడాదికి ఒకసారి చక్రం అయితే: మొదటి ఏడాది ₹1,10,000, రెండో ఏడాది ₹1,21,000. చక్రవడ్డీ ₹21,000. తేడా రెండో ఏడాది ఆ ₹1,000 నుంచి వచ్చింది — మొదటి ఏడాది వడ్డీ మీద మళ్లీ వడ్డీ. ఒక ఏడాది, వార్షిక చక్రం అయితే సింపుల్, చక్రం రెండూ సమానం కావచ్చు. చక్రవడ్డీ లెక్కకు చక్రవడ్డీ క్యాలిక్యులేటర్ వేరు. ఈ పేజీ టూల్ చక్రం కాదు.
వడ్డీ క్యాలిక్యులేటర్ ఎలా ఉపయోగించాలి?
- అసలు మొత్తాన్ని నమోదు చేయండి.
- వడ్డీ రేటును నమోదు చేయండి.
- ఈ పేజీలో రేటు వార్షికం. నెల రేటు అయితే ఇక్కడ 2 పెడితే 2% ఏడాదికి అవుతుంది — జాగ్రత్త.
- సంవత్సరాలు, అవసరమైతే నెలలు పెట్టండి.
- లెక్కించండి నొక్కండి.
- వడ్డీ, మొత్తం మొత్తం చూడండి.
రేటు యూనిట్ తప్పితే లెక్క తప్పుతుంది. నెల–ఏడాది కలవకండి. టూల్లో ₹10 వేలు, ₹50 వేలు, ₹1 లక్ష చిప్స్ ఉన్నాయి. సమయానికి 6 నెలలు, 1 సంవత్సరం, 3 సంవత్సరాలు, 5 సంవత్సరాలు షార్ట్కట్లు ఉన్నాయి. స్క్రీన్ మీద వడ్డీ, మొత్తం, అసలు వాటా కనిపిస్తాయి. కింద 1, 2, 3, 4, 5, 10 సంవత్సరాల సారాంశం కూడా వస్తుంది.
వడ్డీ లెక్కింపుకు సులభమైన ఉదాహరణలు
ఉదాహరణ 1 – ₹20,000, 10% ఏడాదికి
₹20,000 × 10 × 1 ÷ 100 = ₹2,000. మొత్తం ₹22,000. సింపుల్ వార్షిక లెక్క. రెండు ఏడాళ్లు అదే రేటుతో అయితే వడ్డీ ₹4,000, మొత్తం ₹24,000 — అసలు మారకుండా సింపుల్ అయితే.
ఉదాహరణ 2 – ₹50,000, 2% నెలకు, 3 నెలలు
₹50,000 × 2 × 3 ÷ 100 = ₹3,000. మొత్తం ₹53,000. ఇక్కడ 2% నెలవారీ. ఒక నెలకు ₹1,000; మూడు నెలలకు ₹3,000. ఆరు నెలలు అయితే ₹6,000, పన్నెండు నెలలు అయితే ₹12,000 — అసలు మారకుండా సింపుల్ లెక్క అయితే.
ఉదాహరణ 3 – ₹1,00,000, 2% నెలకు, 12 నెలలు
₹1,00,000 × 2 × 12 ÷ 100 = ₹24,000. మొత్తం ₹1,24,000. అసలు పన్నెండు నెలలు అలాగే ఉండాలి. ఇదే లక్ష మీద 10% ఏడాదికి సింపుల్ అయితే వడ్డీ కేవలం ₹10,000. నెల 2%, ఏడాది 10% — మాటలో చిన్న తేడా, లెక్కలో పెద్ద తేడా.
బ్యాంక్ వడ్డీ మరియు సాధారణ వడ్డీ మధ్య తేడా
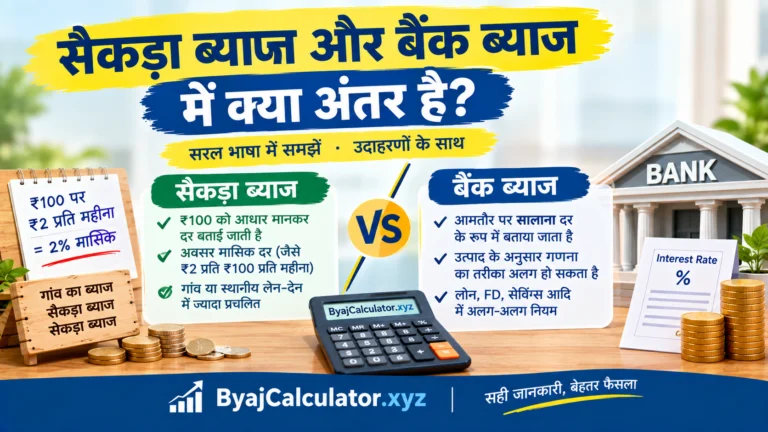
బ్యాంకు లోన్, డిపాజిట్, వ్యక్తిగత అప్పు, గ్రామం వడ్డీ — ఒకే ఫార్ములా కాదు. బ్యాంకు లెక్క లోన్ రకం, మిగిలిన అసలు, కిస్తులు, రేటు, చక్రం, ఫీజుల మీద ఆధారపడి ఉంటుంది. సేవింగ్స్ మీద వడ్డీ వస్తుంది, లోన్ మీద వడ్డీ కడతారు — దిశ వేరు. వార్షిక సింపుల్ అంచనాకు బ్యాంక్ వడ్డీ క్యాలిక్యులేటర్ చూడొచ్చు. అసలు EMI షెడ్యూల్ బ్యాంకు పేపర్తో సరిచూడండి. గ్రామం మాటలు, బ్యాంకు శాతం రెండూ “వడ్డీ” అనే పదం వాడినా లెక్క ఒకటి కాదు.
గణిత తేడా: అసలు మీద ప్రతి నెల 2% సింపుల్ అయితే నామమాత్ర వార్షిక సమానం 2% × 12 = 24%. ఇది effective annual rate కాదు. నెలనెలా వడ్డీ అసలులో కలిస్తే సమర్థ రేటు మారుతుంది.
వడ్డీ లెక్కించేటప్పుడు గుర్తుంచుకోవాల్సిన విషయాలు
- రేటు నెలకా, సంవత్సరానికా?
- వడ్డీ అసలు మీదేనా, మిగిలిన బకాయి మీదా?
- నెల చెల్లింపు తర్వాత outstanding principal తగ్గుతుందా?
- సింపుల్ వడ్డీనా, చక్రవడ్డీనా?
- ఫీజులు, ఛార్జీలు వేరుగా ఉన్నాయా?
- ఒప్పందంలో రాసిన నిబంధనలు ఏమిటి?
క్యాలిక్యులేటర్ మీరు పెట్టిన అంకెల మీద గణిత అంచనా. లోన్ లేదా అప్పు పేపర్ స్థానంలో ఇది నిలబడదు. సంఖ్యలు సరిగా పెట్టినా, ఒప్పందంలో వేరే పద్ధతి ఉంటే ఫలితం వేరు. పెద్ద మొత్తం అయితే రాతపూర్వక నిబంధనలు చదవడం మంచిది.
తరచుగా అడిగే ప్రశ్నలు
వడ్డీ క్యాలిక్యులేటర్ అంటే ఏమిటి?
అసలు, రేటు, కాలం పెడితే వడ్డీ, మొత్తం చూపించే టూల్. ఈ పేజీది వార్షిక సింపుల్ లెక్క. చేతితో గుణించాల్సిన పని తగ్గుతుంది, కానీ రేటు యూనిట్ మాత్రం మీరే సరిచూడాలి.
వడ్డీ ఎలా లెక్కించాలి?
సింపుల్లో వడ్డీ = (అసలు × రేటు × కాలం) ÷ 100. రేటు, కాలం ఒకే యూనిట్లో ఉండాలి.
₹1 లక్షకు 10% వడ్డీ ఎంత?
వార్షిక సింపుల్, 1 ఏడాది అయితే ₹10,000. మొత్తం ₹1,10,000. 10% ఉదాహరణ రేటు.
2 రూపాయల వడ్డీ అంటే ఏమిటి?
తరచు ₹100కు ₹2 అని అర్థం చేసుకుంటారు. నెలకా ఏడాదికా అడగండి. నెలకు అయితే లక్షకు సుమారు ₹2,000 నెలకు.
నెలవారీ వడ్డీని ఎలా లెక్కించాలి?
నెల రేటు తెలిస్తే (అసలు × నెల రేటు) ÷ 100. నెలల సంఖ్యతో గుణిస్తే మొత్తం సింపుల్ వడ్డీ.
సింపుల్ వడ్డీ మరియు చక్రవడ్డీకి తేడా ఏమిటి?
సింపుల్ అసలు మీదే. చక్రంలో వడ్డీ కలిసి మళ్లీ వడ్డీ రావచ్చు. లక్ష మీద 10%, 2 ఏడాళ్లు: సింపుల్ ₹20,000, వార్షిక చక్రం ₹21,000.
బ్యాంక్ లోన్ వడ్డీని ఈ క్యాలిక్యులేటర్తో లెక్కించవచ్చా?
రేటు, అసలు, పద్ధతి తెలిస్తే గణిత అంచనా వస్తుంది. అసలు బ్యాంకు లోన్ మిగిలిన అసలు, కిస్తు, నిబంధనల మీద ఆధారపడి వేరు కావచ్చు. స్టేట్మెంట్తో సరిచూడండి.
ముగింపు
వడ్డీ క్యాలిక్యులేటర్ ప్రాథమిక లెక్కను సులభం చేస్తుంది. అసలు, రేటు, కాలం సరిగా పెడితే సింపుల్ వడ్డీ, మొత్తం కనిపిస్తాయి. నెల రేటు, ఏడాది రేటు కలవకూడదు. బ్యాంకు లోన్, చక్రవడ్డీ, గ్రామం సైకడా — ప్రతిదానికి నిబంధన వేరు. లక్షకు ఎంత అని అడిగితే ముందు రేటు, నెలకా ఏడాదికా అని తేల్చుకోండి. పైన మీ మొత్తం, రేటు, కాలం పెట్టి లెక్క చూడండి. ఇది అంచనా మాత్రమే. రాతపూర్వక ఒప్పందం, బ్యాంకు స్టేట్మెంట్ స్థానంలో ఇది నిలబడదు. సందేహం ఉంటే నిబంధనలు మళ్లీ చదవండి. చిన్న ఉదాహరణతో మొదలుపెట్టి, తర్వాత మీ అసలు మొత్తం పెట్టండి.
No comments yet. Be the first — your note will show after approval.