2.5 रुपये सैकड़ा ब्याज कितना होता है? पूरा हिसाब
गांव का ब्याज या निजी उधार की बात हो तो सैकड़ा ब्याज अक्सर सुनने को मिलता है — 2 रुपये, ढाई रुपये, 3 रुपये सैकड़ा। सैकड़ा यानी सौ रुपये। इस लेख में मान्यता यह है: अगर 2.5 रुपये सैकड़ा का मतलब ₹100 पर ₹2.50 प्रति महीना है, तो यह 2.5% प्रति माह के बराबर है। हर जगह यही परिभाषा नहीं होती। कोई साल की दर कह सकता है। हिसाब लगाने से पहले अवधि पक्की कर लें। नीचे ₹1,000 से ₹1 लाख तक का हिसाब उसी मासिक चलन और मूल रकम पर साधारण ब्याज से है।
सरल ब्याज · मासिक दर
मासिक ब्याज कैलकुलेटर
मूलधन, मासिक ब्याज दर और समय डालें। हिसाब महीने के हिसाब से निकलेगा। माइक से बोलकर भी भर सकते हैं।
आंकड़े भरें, परिणाम यहीं दिखेगा
परिणाम
ब्याज = (मूलधन × मासिक दर × कुल महीने) / 100
शेयर करें
वार्षिक सारांश
| वर्ष | मूलधन | ब्याज | कुल राशि |
|---|
2.5 रुपये सैकड़ा ब्याज कितना होता है?
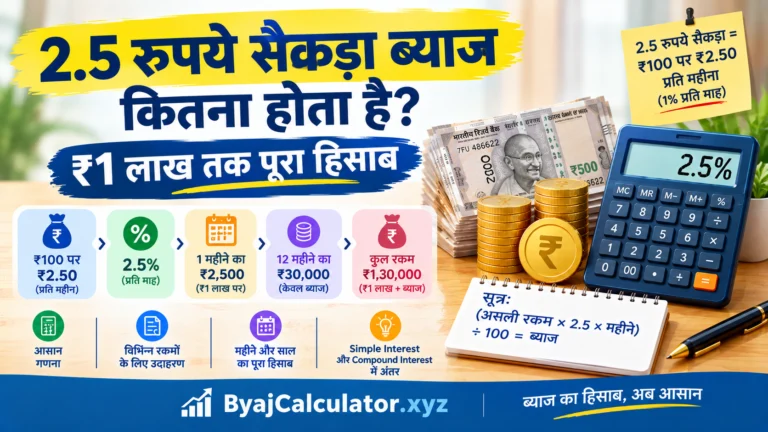
इस लेख की मासिक मान्यता में 2.5 रुपये सैकड़ा = ₹100 पर ₹2.50 प्रति महीना। यानी 2.5% प्रति माह।
- ₹1,000 → ₹25 प्रति महीना
- ₹5,000 → ₹125 प्रति महीना
- ₹10,000 → ₹250 प्रति महीना
- ₹25,000 → ₹625 प्रति महीना
- ₹50,000 → ₹1,250 प्रति महीना
- ₹1,00,000 → ₹2,500 प्रति महीना
₹1 लाख पर: ₹1,00,000 × 2.5 ÷ 100 = ₹2,500 प्रति महीना। 12 महीने, मूल रकम न घटे, साधारण ब्याज: ₹2,500 × 12 = ₹30,000। कुल रकम ₹1,00,000 + ₹30,000 = ₹1,30,000। ब्याज हर महीने मूलधन में जुड़ता रहे या बीच में रकम लौटे तो आंकड़ा बदल जाएगा।
2.5 रुपये सैकड़ा का मतलब क्या है?
सैकड़ा = ₹100। 2.5 रुपया सैकड़ा, 2.5 रुपए सैकड़ा या 2.5 रुपये सेकड़ा — लिखने का फर्क हो सकता है। सवाल वही है: हर सौ पर कितना, और कितने समय का।
अगर सहमति ₹100 पर ₹2.50 प्रति महीना है:
- ₹100 → ₹2.50
- ₹1,000 → ₹25
- ₹10,000 → ₹250
- ₹1,00,000 → ₹2,500
यह आम मासिक व्याख्या है, हर वित्तीय नियम नहीं। रकम दस गुनी हो तो ब्याज भी दस गुना, दर वही 2.5। महीना है या साल, पूछ लें। मासिक सैकड़ा हिसाब गांव का सैकड़ा ब्याज कैलकुलेटर पर अपनी रकम डालकर भी देख सकते हैं। दर वाले खाने में 2.5 भरें, समय महीनों में रखें।
2.5 रुपये सैकड़ा ब्याज का Formula
एक महीने:
मासिक ब्याज = (असली रकम × 2.5) ÷ 100
कई महीने, मूल रकम वही रहे तो:
कुल ब्याज = (असली रकम × 2.5 × कुल महीने) ÷ 100
कुल रकम = असली रकम + कुल ब्याज
असली रकम वह धन है जिस पर ब्याज लग रहा है। 2.5 यानी हर ₹100 पर ₹2.50, महीने की दर मानकर। महीने गिनकर उसी 2.5 से गुणा कर दें।
उदाहरण: ₹50,000, 6 महीने। ₹50,000 × 2.5 × 6 ÷ 100 = ₹7,500। कुल रकम ₹50,000 + ₹7,500 = ₹57,500। साधारण ब्याज, मूल रकम न घटे।
₹1 लाख पर 2.5 रुपये सैकड़ा ब्याज कितना होगा?
असली रकम = ₹1,00,000। दर = 2.5 रुपये सैकड़ा प्रति महीना। मासिक दर = 2.5%।
₹1,00,000 × 2.5 ÷ 100 = ₹2,500 प्रति महीना। सौ-सौ करके 1,000 सैकड़े। हर सैकड़े पर ₹2.50, तो 1,000 × 2.50 = ₹2,500।
नीचे की टेबल मूल ₹1 लाख पर साधारण ब्याज मानती है। ब्याज चक्रवृद्धि नहीं जोड़ा गया। महीना बदला, मासिक ब्याज हर पंक्ति में वही ₹2,500 रहा।
| समय | ब्याज | कुल रकम |
|---|---|---|
| 1 महीना | ₹2,500 | ₹1,02,500 |
| 2 महीने | ₹5,000 | ₹1,05,000 |
| 3 महीने | ₹7,500 | ₹1,07,500 |
| 6 महीने | ₹15,000 | ₹1,15,000 |
| 9 महीने | ₹22,500 | ₹1,22,500 |
| 12 महीने | ₹30,000 | ₹1,30,000 |
| 18 महीने | ₹45,000 | ₹1,45,000 |
| 24 महीने | ₹60,000 | ₹1,60,000 |
दो साल में ₹60,000 ब्याज तभी है जब पूरे 24 महीने वही ₹1 लाख रहा हो। बीच में मूलधन लौटे तो बाकी महीनों का ब्याज घटेगा।
₹1,000 से ₹1 लाख तक 2.5 रुपये सैकड़ा का पूरा हिसाब
एक ही मासिक चलन, साधारण ब्याज, मूल रकम न घटे।
| असली रकम | 1 महीने का ब्याज | 6 महीने का ब्याज | 12 महीने का ब्याज |
|---|---|---|---|
| ₹1,000 | ₹25 | ₹150 | ₹300 |
| ₹5,000 | ₹125 | ₹750 | ₹1,500 |
| ₹10,000 | ₹250 | ₹1,500 | ₹3,000 |
| ₹25,000 | ₹625 | ₹3,750 | ₹7,500 |
| ₹50,000 | ₹1,250 | ₹7,500 | ₹15,000 |
| ₹75,000 | ₹1,875 | ₹11,250 | ₹22,500 |
| ₹1,00,000 | ₹2,500 | ₹15,000 | ₹30,000 |
₹50,000 पर 2.5 रुपये सैकड़ा ब्याज कितना होगा?
₹50,000 × 2.5 ÷ 100 = ₹1,250 प्रति महीना। मूल रकम पर साधारण मासिक ब्याज।
- 3 महीने = ₹3,750
- 6 महीने = ₹7,500
- 12 महीने = ₹15,000
बारह महीने बाद कुल रकम ₹50,000 + ₹15,000 = ₹65,000। पूरे समय वही ₹50,000 रही हो, तभी यह आंकड़ा बैठता है।
₹10,000 पर 2.5 रुपये सैकड़ा ब्याज
₹10,000 × 2.5 ÷ 100 = ₹250 प्रति महीना।
- 3 महीने = ₹750
- 6 महीने = ₹1,500
- 12 महीने = ₹3,000
साल बाद कुल रकम ₹13,000। ₹1 लाख का महीना ₹2,500 है, ₹10,000 का ₹250 — रकम दसवाँ हिस्सा, ब्याज भी दसवाँ।
2.5 रुपये सैकड़ा साल भर में कितना होता है?
दर हर ₹100 पर ₹2.50 प्रति महीना हो तो एक महीना = 2.5%। बारह महीने का साधारण/नाममात्र सालाना equivalent = 2.5% × 12 = 30%। यह effective annual rate नहीं है। महीने-महीने ब्याज मूलधन में जुड़ता रहे तो प्रभावी सालाना दर अलग हो सकती है।
₹1 लाख पर: महीना ₹2,500, 12 महीने का साधारण ब्याज ₹30,000, कुल रकम ₹1,30,000।
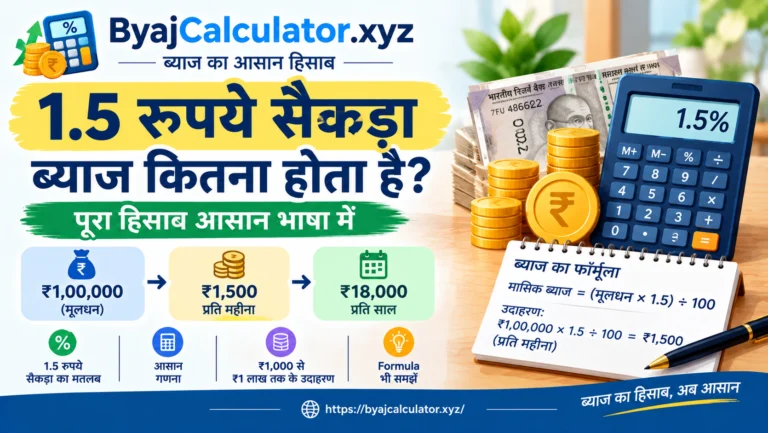
1.5, 2, 2.5 और 3 रुपये सैकड़ा में क्या अंतर है?
₹1 लाख, मासिक दर, साधारण हिसाब। मूलधन और सूत्र दोनों जगह एक जैसे माने गए हैं।
| सैकड़ा दर | मासिक ब्याज | 12 महीने का simple interest |
|---|---|---|
| 1.5 रुपये | ₹1,500 | ₹18,000 |
| 2 रुपये | ₹2,000 | ₹24,000 |
| 2.5 रुपये | ₹2,500 | ₹30,000 |
| 3 रुपये | ₹3,000 | ₹36,000 |
2 और 2.5 में फर्क ₹500 प्रति महीना, साल में ₹6,000। 2 रुपये वाली दर का विस्तार 2 रुपये सैकड़ा ब्याज का पूरा हिसाब पर है। डेढ़ रुपये का हिसाब 1.5 रुपये सैकड़ा ब्याज कितना होता है? पर है। कौन सी दर “सही” है, यह टेबल नहीं बताती — समझौता तय करता है।
2.5% महीना और 2.5% सालाना में क्या अंतर है?
ये दो दरें एक नहीं हैं। शब्द एक जैसा लगता है, आंकड़ा बहुत अलग निकलता है।
2.5% प्रति महीना
₹1 लाख पर ₹2,500 प्रति महीना। मूल रकम पर साधारण हिसाब से 12 महीने में ₹30,000 ब्याज।
2.5% प्रति वर्ष
₹1 लाख पर साधारण ब्याज से पूरे साल सिर्फ ₹2,500।
मासिक दर को सालाना खाने में डालना या उलटा करना हिसाब बिगाड़ देता है। “2.5 रुपये सैकड़ा” सुनते ही पहले पूछें — महीना है या साल।
2.5 रुपये सैकड़ा में Simple Interest और Compound Interest
ऊपर का सारा हिसाब मूल रकम पर साधारण ब्याज मानता है। ₹1 लाख पर हर महीने वही ₹2,500, क्योंकि मूलधन नहीं बढ़ा।
Compound Interest में ब्याज बैलेंस में जुड़ सकता है। अगला ब्याज बढ़ी हुई रकम पर लगे तो आंकड़ा ऊपर वाले टेबल से अलग हो सकता है। कितनी बार जुड़ता है, यह शर्त पर निर्भर करता है। चक्रवृद्धि का अलग सूत्र चक्रवृद्धि ब्याज कैलकुलेटर पर है। यह लेख वह रास्ता नहीं चलाता।
2.5 रुपये सैकड़ा ब्याज कैसे निकालें?
- असली रकम पता करें।
- यह confirm करें कि 2.5 रुपये सैकड़ा किस अवधि के लिए है।
- अगर यह ₹100 पर ₹2.50 प्रति महीना है, तो 2.5% monthly rate मानें।
- कुल महीनों से गुणा करके कुल ब्याज निकालें।
कुल ब्याज = (असली रकम × 2.5 × महीने) ÷ 100
उदाहरण: ₹25,000, 4 महीने। ₹25,000 × 2.5 × 4 ÷ 100 = ₹2,500। कुल रकम ₹27,500।
2.5 रुपये सैकड़ा ब्याज कैलकुलेटर से हिसाब कैसे करें?
- असली रकम दर्ज करें।
- ब्याज दर दर्ज करें। इस लेख की मान्यता पर मासिक खाने में 2.5 भरें।
- कैलकुलेटर में महीना/साल का विकल्प हो तो वही अवधि चुनें जो समझौते में है।
- समय अवधि दर्ज करें।
- Calculate / हिसाब बटन दबाएँ।
- कुल ब्याज और कुल रकम देखें।
दर की इकाई समझौते से मेल खानी चाहिए। सालाना टूल में 2.5 डालने से 2.5% सालाना हो जाता है — ₹1 लाख पर साल भर करीब ₹2,500, महीना ₹2,500 नहीं। मासिक सैकड़ा के लिए गांव वाला कैलकुलेटर ठीक बैठता है। Vaddi Calculator हो या मासिक टूल, अनुमान इनपुट जितना सही हो उतना ही काम का है। हर किस्म के लोन का अंतिम आंकड़ा यह नहीं होता।
2.5 रुपये सैकड़ा ब्याज और बैंक ब्याज में अंतर
स्थानीय सैकड़ा की भाषा और बैंक ब्याज जरूरी नहीं एक ही फॉर्मूले से चलें। बैंक लोन, जमा या दूसरे प्रोडक्ट अपनी शर्तों से चलते हैं। सब बैंक एक ही विधि से ब्याज नहीं निकालते।
असली बैंक हिसाब लोन का प्रकार, दर, बकाया मूलधन, किस्त का शेड्यूल, गणना की विधि और फीस पर निर्भर कर सकता है। सालाना साधारण अनुमान बैंक ब्याज कैलकुलेटर से देख सकते हैं। EMI या स्टेटमेंट की जगह यह लेख नहीं है। बैंक की मौजूदा दर यहाँ नहीं लिखी गई।
2.5 रुपये सैकड़ा का हिसाब करते समय ध्यान रखें
- दर महीने की है या साल की?
- ₹100 पर ₹2.50 का मतलब किस अवधि के लिए है?
- ब्याज original principal पर है या outstanding balance पर?
- simple interest है या compound?
- बीच में भुगतान करने पर हिसाब कैसे बदलेगा?
- कोई extra charge है या नहीं?
इस पेज के आंकड़े बताई गई मान्यता पर गणित के उदाहरण हैं। समझौते की जगह नहीं।
अक्सर पूछे जाने वाले सवाल
2.5 रुपये सैकड़ा ब्याज कितना होता है?
आम मासिक चलन में ₹100 पर ₹2.50 प्रति महीना, यानी 2.5% महीना। ₹1 लाख पर तब ₹2,500 प्रति महीना। अवधि अलग हो तो आंकड़ा अलग होगा।
₹1 लाख पर 2.5 रुपये सैकड़ा ब्याज कितना होगा?
यही मान्यता हो तो ₹2,500 प्रति महीना। 12 महीने साधारण ब्याज ₹30,000, कुल रकम ₹1,30,000।
₹1 लाख पर 2.5 रुपये सैकड़ा का साल का ब्याज कितना होगा?
12 महीने का साधारण ब्याज ₹30,000, कुल रकम ₹1,30,000 — मूल ₹1 लाख न घटे।
₹50,000 पर 2.5 रुपये सैकड़ा ब्याज कितना होगा?
₹1,250 प्रति महीना। 12 महीने में ₹15,000, कुल रकम ₹65,000।
₹10,000 पर 2.5 रुपये सैकड़ा ब्याज कितना होगा?
₹250 प्रति महीना। 12 महीने में ₹3,000, कुल रकम ₹13,000।
2.5 रुपये सैकड़ा और 2 रुपये सैकड़ा में कितना अंतर है?
₹1 लाख पर 2 रुपये सैकड़ा = ₹2,000 महीना, 2.5 = ₹2,500 महीना। फर्क ₹500 प्रति महीना, साल के साधारण ब्याज में ₹6,000।
क्या 2.5 रुपये सैकड़ा का मतलब 2.5% होता है?
इस लेख की मासिक मान्यता में हाँ — ₹100 पर ₹2.50 प्रति महीना = 2.5% प्रति महीना। 2.5% सालाना उससे अलग है। अवधि हमेशा पूछें।
क्या 2.5 रुपये सैकड़ा ब्याज बैंक ब्याज जैसा होता है?
जरूरी नहीं। बैंक प्रोडक्ट दर, बकाया रकम, किस्त और अपनी विधि से चल सकते हैं। यह कैलकुलेटर गणित का अनुमान है, स्टेटमेंट की जगह नहीं।
निष्कर्ष
इस लेख की मान्यता में 2.5 रुपये सैकड़ा = ₹100 पर ₹2.50 प्रति महीना = 2.5% प्रति महीना। ₹1 लाख पर महीना ₹2,500, छह महीने ₹15,000, बारह महीने का साधारण ब्याज ₹30,000, कुल रकम ₹1,30,000। यह मूल रकम पर Simple Interest है। ₹10,000 पर महीना ₹250, ₹50,000 पर ₹1,250 — वही सूत्र। महीना और साल मिलाएँ नहीं। गुणा बार-बार न करना हो तो ByajCalculator.xyz पर रकम, दर और समय डालकर अनुमान देख लें। आंकड़ा समझौते की जगह नहीं लेता।
ByajCalculator.xyz – ब्याज का हिसाब, अब आसान।
No comments yet. Be the first — your note will show after approval.